Fundamentação Legal e Legislação Vigente
O direito ao crédito é garantido pelo princípio constitucional da não cumulatividade e está amparado rigorosamente na legislação federal e estadual:
- Lei Complementar nº 87/1996 (Lei Kandir): O Artigo 33, inciso II, alínea “b”, estabelece expressamente que a entrada de energia elétrica no estabelecimento dá direito a crédito quando consumida diretamente no processo de industrialização.
- Código Tributário Nacional (Lei nº 5.172/1966): O Artigo 168, inciso I, garante ao contribuinte o direito à restituição de tributos pagos a maior ou indevidamente no prazo decadencial de 5 anos.
- Regulamentos Estaduais de ICMS (RICMS): Cada estado possui seu próprio decreto regulamentador (como o Decreto nº 45.490/2000 em São Paulo, Art. 61, § 1º), o qual exige a comprovação técnica e pericial do consumo produtivo para autorizar o creditamento.
Laudo para Crédito de ICMS na Conta de Energia Elétrica
O Laudo de Engenharia para Crédito de ICMS da Conta de Energia é um estudo técnico-pericial que quantifica a parcela da energia elétrica consumida no processo produtivo de uma indústria. Este documento é o instrumento técnico e legal que permite às empresas industriais abaterem e recuperarem o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) incidente sobre a fatura de energia elétrica, garantindo segurança jurídica perante o fisco e retorno financeiro ao caixa da empresa.
Redução de Custos e Eliminação do Risco Fiscal
Indústrias e empresas com processos de transformação enfrentam o constante desafio da alta carga tributária, sendo a energia elétrica um dos insumos mais onerosos de sua operação. Este serviço foi estruturado para trazer os seguintes benefícios:
- Redução de custos com Tributos: A empresa paga o valor integral do ICMS na fatura sem apropriar o crédito tributário a que tem direito legal, elevando seus custos de produção e perdendo competitividade.
- Insegurança Jurídica e receio de Autuações: Departamentos contábeis frequentemente hesitam em creditar o imposto com base em meras estimativas, o que é uma prática vetada. Sem um laudo técnico assinado por engenheiro eletricista, a empresa fica vulnerável a glosas e multas pesadas por parte da fiscalização estadual.
- Valores Retroativos: Com a elaboração do laudo, a empresa pode recuperar os valores de ICMS que foram pagos indevidamente ao longo dos últimos 60 meses (5 anos).
Análise de laudo de crédito ICMS para Energia Solar
A análise do ICMS em operações relacionadas à energia solar exige a avaliação conjunta dos aspectos tributários, técnicos e operacionais envolvidos. A Sifase realiza esse levantamento considerando a natureza da operação, a forma de utilização da energia, os documentos fiscais e os critérios estabelecidos pela legislação vigente.
O objetivo é estruturar uma análise fundamentada sobre a incidência do imposto e os procedimentos aplicáveis a cada situação.
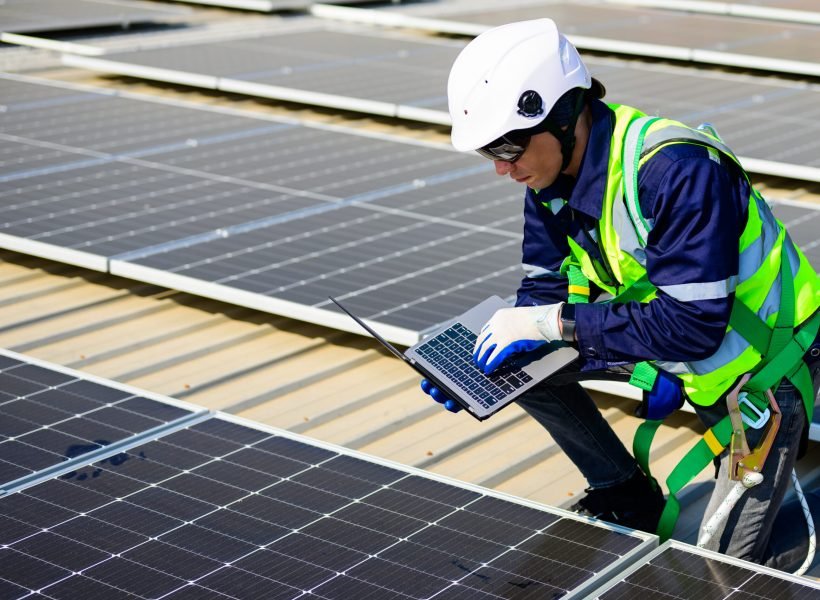
Em projetos de geração distribuída e instalações elétricas, diferentes elementos podem interferir na interpretação tributária da operação. Por isso, a análise deve considerar individualmente as características do projeto e a documentação correspondente.
A análise considera, entre outros aspectos:
- Características da operação e da instalação elétrica
- Documentação fiscal e técnica disponível
- Enquadramento tributário aplicável
- Regras relacionadas ao ICMS e à energia elétrica
A avaliação das operações de energia solar deve considerar tanto os elementos técnicos da instalação quanto os aspectos fiscais envolvidos. A integração dessas informações permite uma análise mais precisa sobre a aplicação do ICMS e sobre os procedimentos relacionados à operação.
A Sifase realiza esse trabalho de forma técnica e fundamentada, considerando as particularidades de cada projeto.
Como funciona o nosso Processo de Trabalho?
- Análise Preliminar:Avaliamos as faturas de energia e o enquadramento tributário da sua empresa.
- Vistoria Técnica de Campo:Realizamos o levantamento detalhado de todos os equipamentos do setor produtivo e não-produtivo.
- Elaboração da Memória de Cálculo e Laudo:Calculamos a taxa de rateio do consumo do setor produtivo.
- Emissão de ART/CREA:Registramos a responsabilidade técnica do laudo.
- Entrega e Suporte Fiscal:Entregamos o laudo completo ao seu setor contábil para início imediato do creditamento mensal e resgate dos últimos 5 anos.
As perguntas mais frequêntes
Empresas enquadradas no regime de Lucro Real ou Lucro Presumido que desenvolvam atividades industriais ou de transformação, onde a energia elétrica seja insumo do processo produtivo. Empresas optantes pelo Simples Nacional não podem fazer esse creditamento devido à sua forma unificada de arrecadação.
Não há um prazo de validade com limite imposto pela lei federal, contudo, regulamentações estaduais e boas práticas de engenharia exigem a atualização do documento sempre que houver alteração estrutural significativa no parque fabril (como aquisição de novas máquinas, ampliação de galpões ou criação de novos turnos de produção), recomendando-se revisões anuais para blindagem fiscal.
Critérios e Exigências Técnicas para o Fornecimento do Laudo
Para que o laudo tenha validade jurídica e seja aceito pelas Secretarias da Fazenda Estaduais (SEFAZ), nossa empresa atende rigorosamente aos seguintes critérios regulatórios:
- Habilitação Profissional Exclusiva:O laudo técnico é elaborado e assinado por um Engenheiro Eletricista com registro ativo, respeitando as atribuições legais do Artigo 8º e 9º da Resolução nº 218/1973 do CONFEA, que regulamenta vistorias, perícias, avaliações e laudos em instalações elétricas.
- Emissão de Anotação de Responsabilidade Técnica (ART):O documento só possui valor jurídico acompanhado da ART devidamente recolhida junto ao CREA estadual, conforme a exigência do Artigo 1º da Lei nº 6.496/1977.
- Vistoria In Loco e Mapeamento de Cargas:É realizada uma auditoria física minuciosa nas instalações da empresa. A metodologia separa rigorosamente os setores produtivos (linhas de montagem, motores, extrusoras, estufas) dos setores não-produtivos (escritórios, refeitórios, iluminação externa de estacionamentos).
- Metodologia Científica:A elaboração de laudos de engenharia não é regida por uma única norma, mas sim por um conjunto de normas técnicas da ABNT, aplicadas de acordo com o objetivo específico do estudo (perícia, avaliação, inspeção ou diagnóstico) e diretrizes do IBAPE (Instituto Brasileiro de Avaliações e Perícias de Engenharia). O cálculo do índice de rateio baseia-se na potência nominal das cargas, fator de demanda, fator de carga e horas de funcionamento dos equipamentos do setor produtivo da empresa.